拥有260年历史的全球最古老玩具店——英国汉姆利玩具店(Hamleys)宣布进军中国市场,计划未来三年内开设多家旗舰店。这一消息在玩具行业激起不小的波澜。与外资品牌高调布局形成鲜明对比的是,国内众多玩具商仍将重心放在外贸代工上,对潜力巨大的内销市场反应迟缓。
外资抢滩:看中的是中国消费升级
汉姆利玩具店诞生于1760年,是英国皇室御用玩具供应商,其门店不仅是零售场所,更是集互动体验、娱乐表演于一体的“玩具王国”。此次入华,汉姆利将目标锁定中高端家庭消费群体,主打沉浸式购物体验和自有品牌玩具。据悉,其上海首店将设置多个主题体验区,并引入定期的亲子活动。
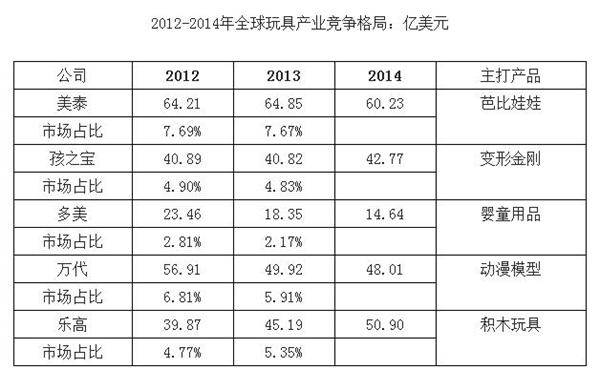
事实上,汉姆利并非首个加码中国市场的国际玩具品牌。乐高、玩具反斗城、万代等外资巨头纷纷加速在华扩张。乐高甚至在中国嘉兴设立了亚洲首家工厂,以缩短供应链半径。这些外资品牌看中的,正是中国玩具市场消费升级的红利——随着“90后”父母成为消费主力,他们对玩具的安全性、教育性、品牌溢价接受度明显提高,愿意为高品质的亲子互动体验买单。
内销“短视”:国内玩具商仍在“为他人做嫁衣”
与外资品牌的热火朝天相比,国内玩具产业却呈现出“冰火两重天”。作为全球最大的玩具生产国和出口国,中国玩具产量约占全球70%,但其中大部分为OEM(代工生产)模式,自主品牌出口占比不足30%。更值得关注的是,许多玩具企业在国际市场波动时喊出“转向内销”,但实际行动却停留在口头。
一方面,不少企业习惯了外贸订单“大批量、低利润、快回款”的节奏,认为内销市场渠道复杂、账期长、营销成本高,不愿投入精力;另一方面,部分企业缺乏品牌意识和设计能力,产品同质化严重,难以适应国内消费者日益多元的需求。以动漫及游艺用品销售为例,国内商场、电玩城中的游艺设备多来自中小厂商,产品创新不足、售后服务滞后,难以形成品牌忠诚度。与此国内授权玩具市场(如动漫IP衍生品)却大量被外资品牌占据,本土企业只能赚取微薄的加工费。
破局之道:从“制造”到“创造”,深耕内需
业内专家指出,国内玩具商忽视内销,本质上是“路径依赖”的表现。但随着国际贸易环境不确定性增加、国内人力成本上升,单纯依赖代工的模式已难以为继。汉姆利等外资品牌的进入,恰恰提供了一个借鉴样本——它们不仅卖玩具,更卖体验、卖文化、卖服务。
事实上,国内已有部分企业在尝试突围。例如,奥飞娱乐通过“IP+玩具”模式,将“喜羊羊”“超级飞侠”等动漫形象转化为玩具销售;布鲁可则聚焦大颗粒积木,针对中国儿童的手部发育特点进行产品创新,并借助母婴渠道和社群营销打开市场。还有一些企业开始布局线下体验店,将玩具销售与儿童游乐、教育课程结合,提升客单价和复购率。
但国内玩具行业的品牌集中度仍然偏低,多数企业规模小、研发投入不足。数据显示,我国玩具行业研发投入占销售收入比重平均不足1%,远低于国际玩具巨头5%以上的水平。要真正激活内销市场,企业需要在产品设计、品牌建设、渠道融合等方面持续发力,而政策层面也应加强对自主品牌的知识产权保护,并引导产业集群从“代工基地”向“品牌孵化器”转型。
全球最古老玩具店来袭,不只是多了一个竞争对手,更是一面镜子——映照出国内玩具商在品牌、体验、创新上的短板。当外资品牌用百年积淀收割中国消费升级的红利时,国内玩具商若还沉迷于“为他人做嫁衣”的代工模式,不仅是内销市场的损失,更是整个产业转型的隐忧。从“制造”走向“创造”,从“外需”转向“内需”,这条路虽有阵痛,却已是不得不走的必由之路。